Salta al contenuto principale

RC Professionale e Tutela Legale Penale per le Ostetriche iscritte a FNOPO

Una soluzione dedicata alle ostetriche iscritte a FNOPO, da configurare in base al contesto di lavoro e alle responsabilità effettive.


Una richiesta di risarcimento e il costo della difesa sono due esigenze diverse


  • RC Professionale: protegge il patrimonio rispetto alle somme dovute per danni involontariamente provocati nello svolgimento dell'attività assicurata.
  • Tutela Legale Penale: mette a disposizione risorse per sostenere le spese legali e peritali comprese, entro il massimale previsto.


Le coperture hanno assicuratori e regole operative distinti. La configurazione commerciale disponibile nel Marketplace è [DA VERIFICARE].


Una protezione che riconosce i diversi modi di esercitare

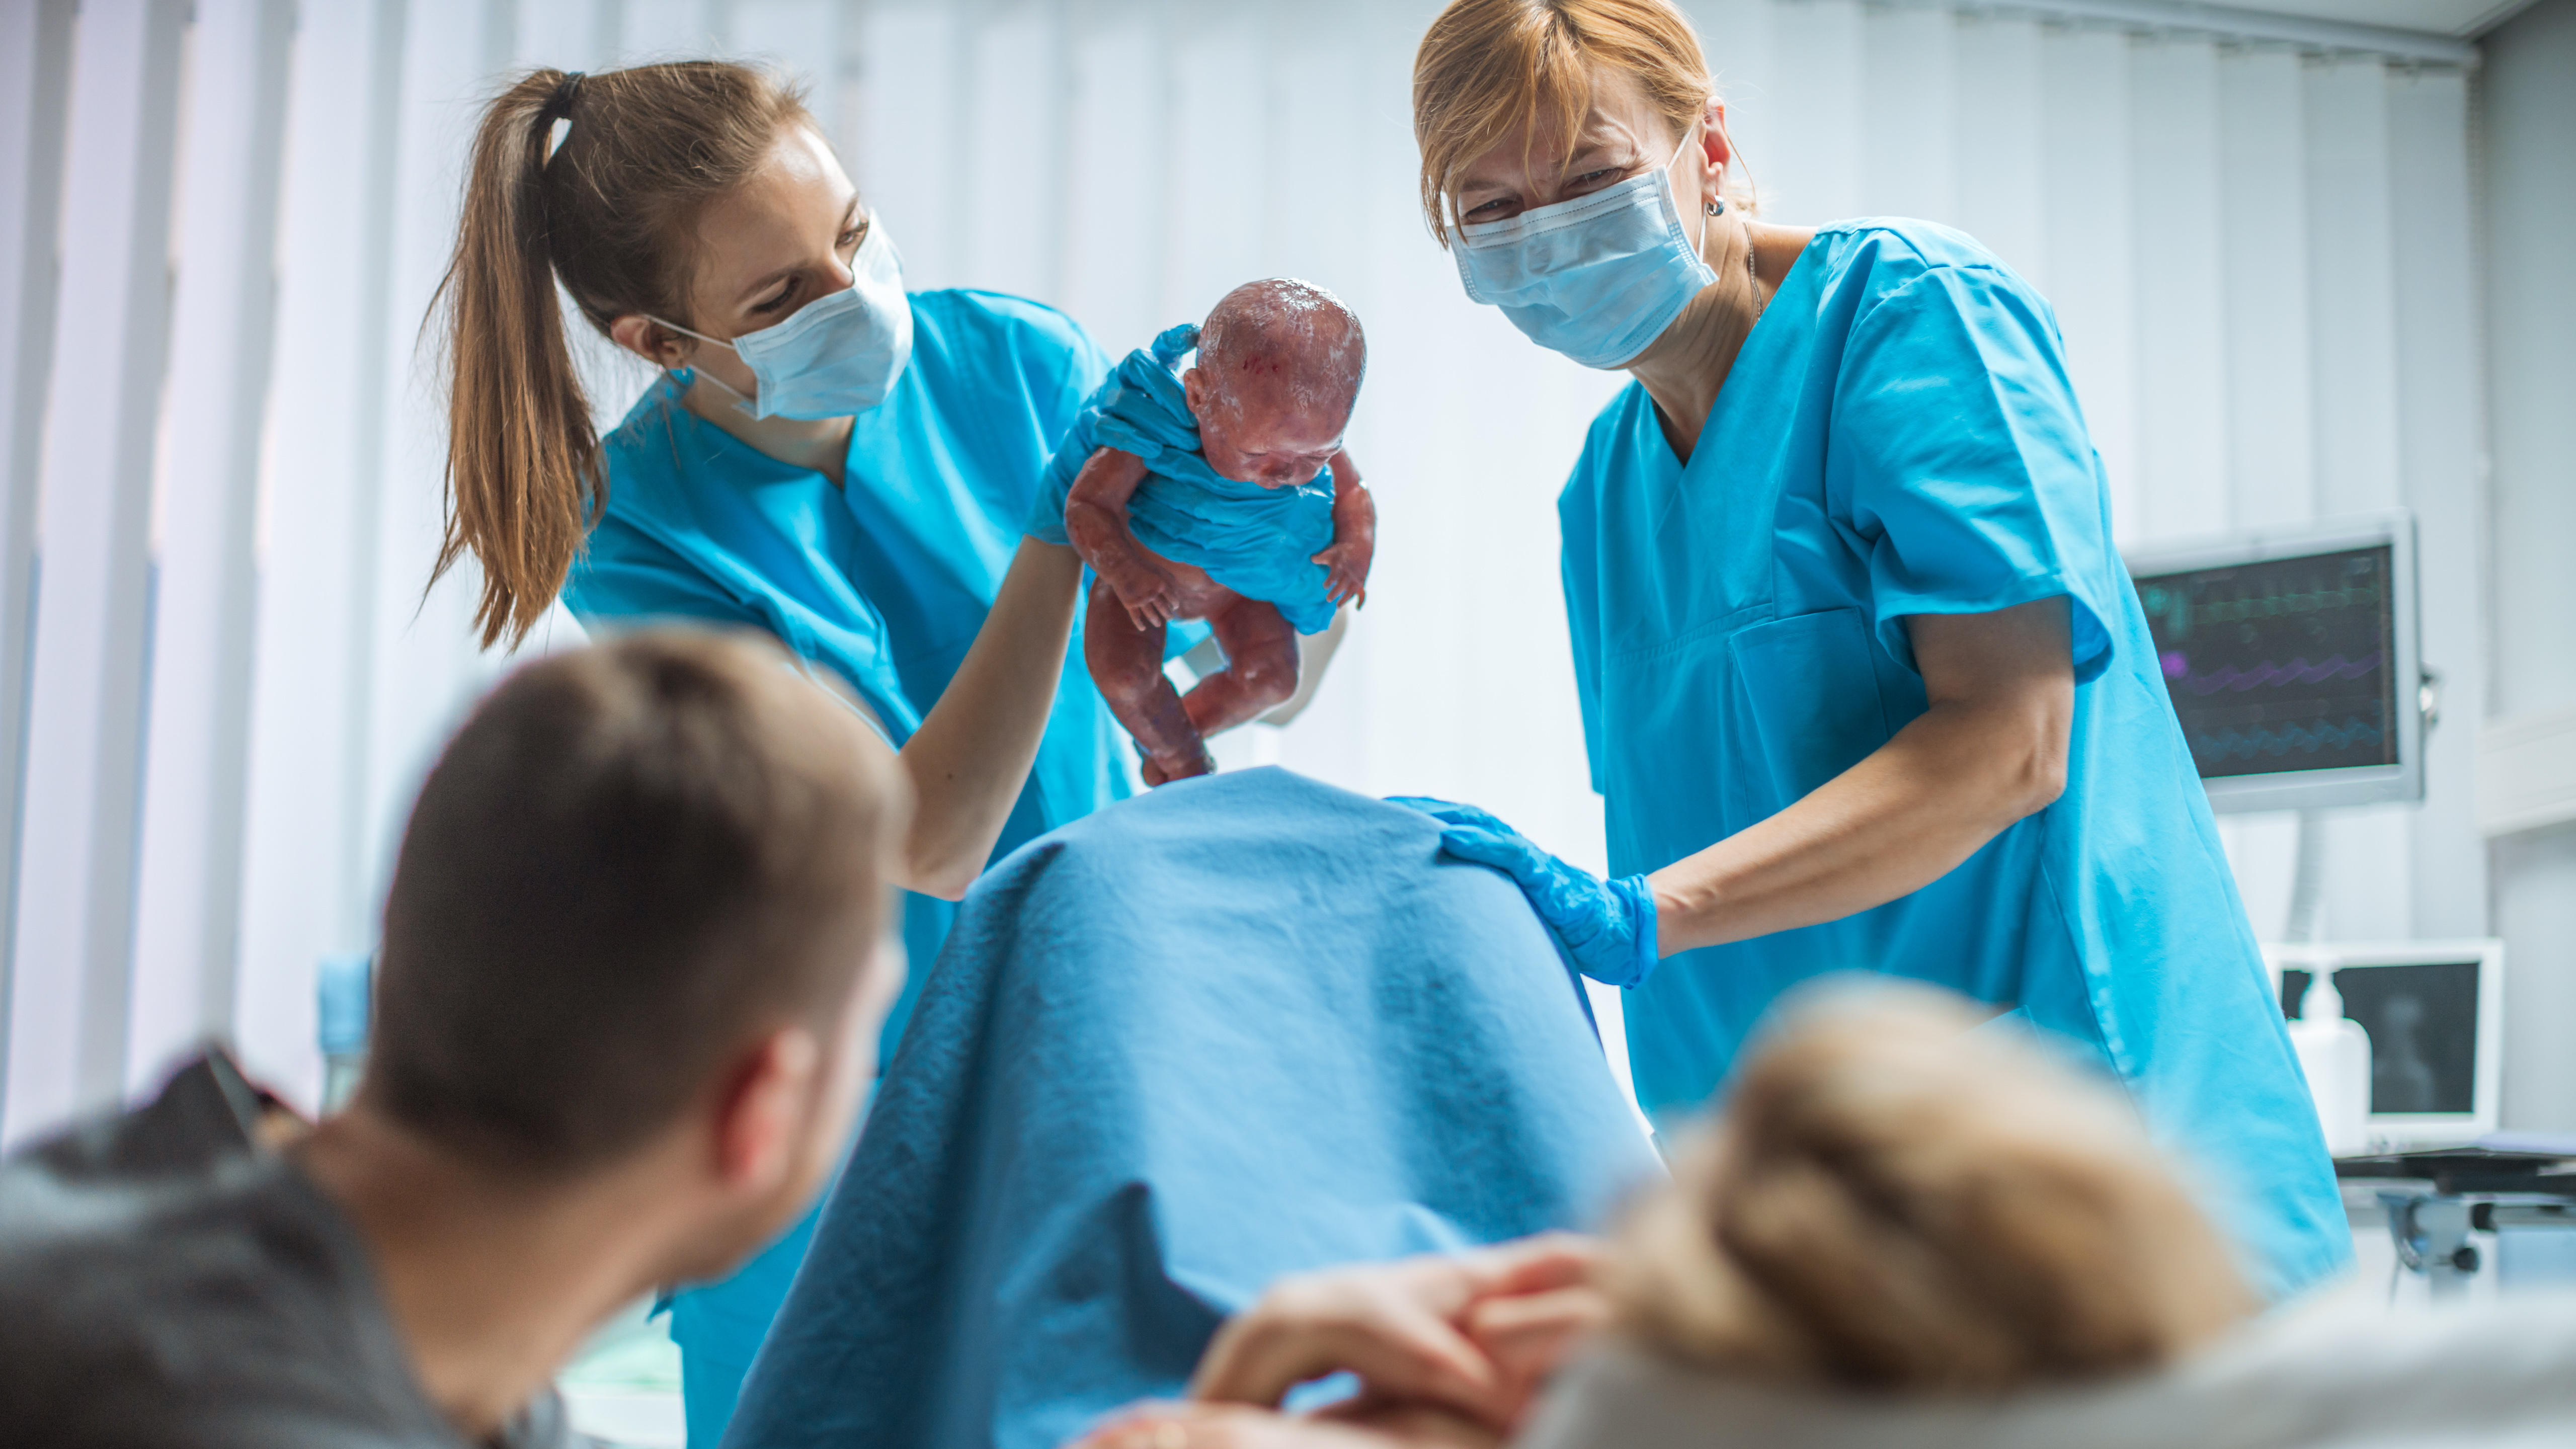
L'attività dell'ostetrica non coincide con un singolo momento e può svilupparsi nella relazione con la persona assistita, nella collaborazione con l'équipe e nella continuità tra valutazioni, attività e informazioni.

La RC distingue tra attività non libero-professionale, svolta all'interno di strutture senza una propria obbligazione contrattuale verso la persona assistita, e libera professione, anche quando la struttura viene utilizzata per adempiere direttamente la prestazione.

Sono comprese anche attività connesse alla professione, come coordinamento, ricerca scientifica, formazione, docenza e consulenza. La disponibilità di eventuali configurazioni aggiuntive nel Marketplace è [DA VERIFICARE].


RC PROFESSIONALE

Quando una richiesta riguarda l'attività svolta


A cosa serve


Se un'attività assistenziale viene contestata, può essere necessario ricostruire valutazioni, comunicazioni e decisioni prese lungo il percorso.

La RC Professionale protegge il patrimonio rispetto alle somme che l'ostetrica deve pagare o rimborsare per danni involontariamente provocati durante l'attività assicurata. Comprende la responsabilità derivante da negligenza, imprudenza, imperizia o violazione di norme, con esclusione del dolo.


A chi è rivolta


  • Ostetriche che lavorano presso strutture sanitarie o sociosanitarie pubbliche o private senza una propria obbligazione contrattuale verso la persona assistita.
  • Ostetriche che esercitano in libera professione
  • Professioniste che svolgono anche attività gestionali, di coordinamento, ricerca, formazione, docenza o consulenza connesse alla professione.


Cosa copre


  • Danni involontariamente provocati nello svolgimento dell'attività professionale assicurata.
  • Responsabilità solidale anche oltre la propria quota, con successivo recupero verso gli altri responsabili.
  • Attività professionali sviluppate o rese possibili dall'introduzione di nuove tecnologie.
  • Valori ricevuti in consegna in caso di furto o rapina, fino a 10.000 euro per sinistro e 20.000 euro per anno.
  • Gestione delle vertenze civili e relative spese di resistenza


Massimali, decorrenza, obblighi


  • Per l'attività non libero-professionale è possibile scegliere un importo massimo di 2 o 5 milioni di euro per sinistro e per anno.
  • Per la libera professione è possibile scegliere 2 o 5 milioni di euro per sinistro, con un massimo complessivo di 6 milioni di euro per anno.
  • Non è prevista franchigia per la RC Professionale.
  • La RC opera per le richieste presentate per la prima volta durante il periodo di assicurazione; il fatto che le ha originate può risalire a qualunque epoca.
  • In caso di cessazione definitiva dell'attività, la protezione continua automaticamente senza limiti temporali, con un unico massimale per l'intero periodo.
  • Richieste, fatti o circostanze devono essere comunicati al broker entro 15 giorni dalla conoscenza; gli atti giudiziari entro 5 giorni dal ricevimento.
  • La convenzione RC è prevista dal 30 giugno 2025 al 30 giugno 2027, con adesioni individuali annuali.
  • Premio personalizzato: [DA COMPLETARE].


TUTELA LEGALE PENALE

Le risorse necessarie per organizzare la difesa


A cosa serve


Una contestazione richiede tempo prima ancora di arrivare davanti a un giudice. Bisogna comprendere il procedimento, raccogliere le informazioni e coinvolgere avvocati, consulenti o periti.

La Tutela Legale Penale sostiene le spese comprese per affrontare la difesa. Non paga il risarcimento: mette a disposizione risorse per la gestione stragiudiziale e giudiziale del caso assicurato.


A chi è rivolta


  • Ostetriche iscritte all'Albo presso gli Ordini che aderiscono alla convenzione FNOPO.
  • Ostetriche che esercitano in libera professione.
  • Ostetriche che lavorano presso strutture sanitarie pubbliche o private.
  • Professioniste esposte a procedimenti penali o, quando pertinente, a giudizi e azioni di responsabilità amministrativo-contabile.


Cosa copre


  • Compensi dell'avvocato incaricato e dei consulenti tecnici o periti.
  • Spese processuali, di giustizia, arbitrato e mediazione comprese.
  • Difesa nei procedimenti penali per delitti colposi e contravvenzioni.
  • Difesa per fatti inizialmente contestati come dolosi, con rimborso dopo proscioglimento, assoluzione definitiva o derubricazione a colposo.
  • Ricorso o opposizione contro sanzioni amministrative pecuniarie pari o superiori a 1.000 euro.
  • Spese per chiamare in giudizio l'assicuratore RC o, in alternativa, il datore di lavoro, fino a 1.000 euro per sinistro e per anno.
  • Difesa nei procedimenti per responsabilità amministrativa o contabile, giudizio di conto, rivalsa o surroga collegati all'attività presso strutture pubbliche o private.


Massimali, decorrenza, obblighi


  • L'importo massimo è 30.000 euro per evento, senza limite al numero di eventi nell'anno assicurativo.
  • La copertura considera anche i casi insorti nei cinque anni precedenti alla prima decorrenza e denunciati durante il periodo di validità.
  • I casi insorti durante la validità possono essere denunciati nei cinque anni successivi alla cessazione. La stessa finestra opera in caso di pensionamento o morte e, per chi lavora presso una struttura, dopo la cessazione del rapporto.
  • La protezione vale in Italia, Città del Vaticano e Repubblica di San Marino; per i procedimenti penali si estende agli Stati europei.
  • La denuncia deve essere inviata tempestivamente tramite il broker, insieme agli atti e alle informazioni utili alla difesa.
  • La scelta di un legale di fiducia comporta una quota di 1.000 euro a carico dell'assicurata; il legale indicato dalla compagnia non prevede franchigia.
  • Incarichi a legali e periti e transazioni con costi a carico della compagnia devono essere preventivamente concordati, salvo comprovata urgenza.
  • Premio personalizzato: [DA COMPLETARE].


Domande frequenti:


Lavoro in una struttura ma svolgo anche libera professione: quale profilo devo indicare?

La configurazione libero-professionale comprende sia l'attività svolta direttamente verso la persona assistita sia quella non libero-professionale, anche quando quest'ultima è cessata. È quindi importante descrivere entrambe le modalità durante la preventivazione, così che il profilo rappresenti correttamente le responsabilità effettive.

La RC riguarda anche una responsabilità condivisa con altri professionisti?

Sì. Se la responsabilità è solidale, la RC può considerare l'intera esposizione dell'assicurata, non soltanto la sua quota, conservando il diritto di recuperare dagli altri responsabili quanto di loro competenza. Questo meccanismo è rilevante nei percorsi assistenziali che coinvolgono più professionisti.

Una richiesta relativa a un'attività svolta anni fa può essere considerata?

Per la RC il fatto può risalire a qualunque epoca, purché la richiesta venga presentata per la prima volta durante il periodo di assicurazione e, prima dell'attivazione, l'assicurata non fosse a conoscenza di richieste, fatti o circostanze suscettibili di generarla. La Tutela Legale Penale considera invece i casi insorti nei cinque anni precedenti alla prima decorrenza e denunciati durante il periodo di validità.

Posso scegliere personalmente l'avvocato della Tutela Legale Penale?

Sì. Se scegli un legale di fiducia, sulle spese comprese resta a tuo carico una quota di 1.000 euro. Se utilizzi il legale indicato dalla compagnia non viene applicata questa franchigia. In caso di conflitto di interessi puoi scegliere un legale senza franchigia.

Come viene definito l'investimento?

Per la RC incidono il profilo professionale, l'età e l'importo massimo selezionato. Per la Tutela Legale Penale valgono la configurazione e le condizioni della convenzione. Il percorso di preventivazione permette di collegare l'investimento alle responsabilità e alle attività dichiarate. Premi da esporre: [DA COMPLETARE].

Quali imprese prestano le coperture?

Berkshire Hathaway International Insurance Limited – Rappresentanza Generale per l'Italia è l'impresa assicuratrice della RC Professionale. UCA Assicurazione Spese Legali e Peritali S.p.A. è l'impresa assicuratrice della Tutela Legale Penale.

Chiusura

La continuità assistenziale nasce dall'attenzione dedicata a ogni passaggio: valutare, informare, intervenire, documentare e collaborare.

Costruire una protezione coerente con il modo in cui eserciti significa investire sul patrimonio, sul tempo professionale e sulle risorse necessarie per affrontare una contestazione. Una scelta più consapevole può contribuire a dare maggiore serenità anche quando il percorso assistenziale diventa complesso.

«Tanto risponde la struttura»: cosa dice davvero la Legge Gelli-Bianco


È la frase che si sente in ogni corridoio di reparto. Ed è vera per metà. La metà che manca è quella che ti riguarda.

La Legge Gelli-Bianco (L. 24/2017) ha stabilito che verso il paziente risponde il soggetto contrattualmente responsabile: il professionista o la struttura sanitaria. Qualora la struttura sia il soggetto contrattualmente responsabile e abbia risarcito il paziente, potrà rivalersi sul professionista in caso di dolo o colpa grave.

Il professionista ha quindi bisogno di una polizza di Responsabilità Civile Professionale se assume obbligazioni contrattuali verso i pazienti, mentre può essere sufficiente la polizza di sola Colpa Grave se lavora all’interno di strutture sanitarie pubbliche o private.

Come personalizzare e sottoscrivere la polizza


1. Accedi alla pagina di preventivazione cliccando «Scopri quanto investire nella tua polizza».

2. Rispondi a poche semplici domande necessarie a personalizzare il premio, attraverso il Fast Quote.

3. Registrati al sito o accedi con le tue credenziali, per proteggere i tuoi dati personali.

4. Compila il questionario di preventivazione inserendo tutte le informazioni necessarie a confermare definitivamente il preventivo.

5. Ottieni un preventivo con la configurazione, i massimali, le franchigie e il premio da investire.

6. Se la proposta risponde alle tue necessità, inserisci il preventivo nel carrello e procedi con il pagamento nella modalità che preferisci.

7. Dopo l'acquisto, trovi i documenti di polizza e dell'operazione nella tua area privata.

“Richiedere il preventivo significa costruire una polizza più vicina al profilo professionale e alle responsabilità che vuoi proteggere. Ricorda che la conferma del pagamento del premio è indispensabile per attivare la polizza.”

Hai dubbi? parla con noi.                                      

Supporto prodotti e servizi

Italia: +39 800 186 038
Estero: +39 028 723 2317

Servizio attivo dal lunedì al venerdì dalle 9:30 alle
12:30 e dalle 13:30 alle 18:30.

Scrivici                                                                         

Supporto prodotti e servizi
Supporto@AON.IT